Dự báo lợi nhuận của 13 ngân hàng niêm yết trong quý III/2026
Trong số 13 ngân hàng được theo dõi, VietinBank, Vietcombank, MB và VPBank được dự báo đạt lợi nhuận trước thuế từ 10.000 tỷ đồng trở lên.
Trung tâm Phân tích và Tư vấn Đầu tư Chứng khoán SSI (SSI Research) vừa công bố báo dự báo lợi nhuận quý III của nhóm 13 ngân hàng niêm yết.
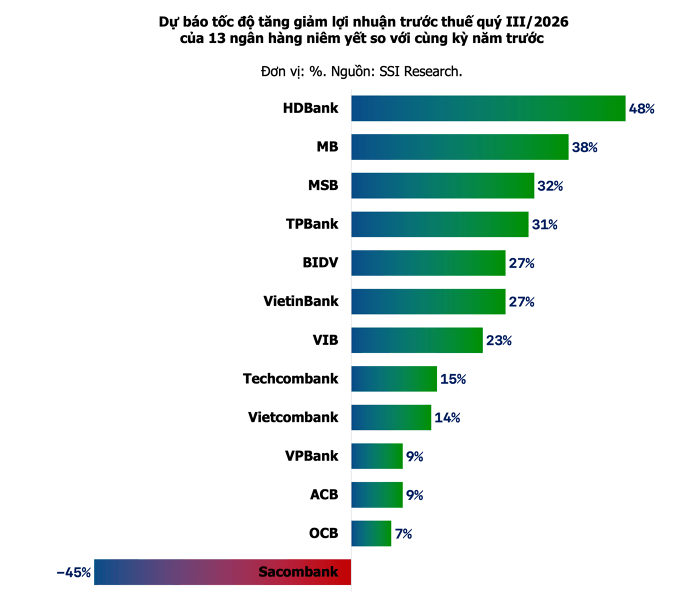
Trong đó, nhóm Big4 ngân hàng vẫn đứng đầu trong số các ngân hàng có lợi nhuận trước thuế cao nhất. VietinBank (CTG) được SSI Research dự báo đạt 13.500 tỷ đồng lợi nhuận trước thuế trong quý III, tăng 27% so với cùng kỳ. NIM được dự báo duy trì ổn định, trong khi thu nhập dịch vụ và thu hồi các khoản nợ đã xử lý tiếp tục hỗ trợ kết quả kinh doanh. SSI cũng lưu ý chất lượng tài sản có thể giảm nhẹ.
Vietcombank (VCB) đứng thứ hai với 12.800 tỷ đồng, tăng 14%. SSI dự báo tín dụng và huy động của ngân hàng tăng khoảng 8-9% từ đầu năm, trong khi NIM có dấu hiệu phục hồi.
Một ngân hàng quốc doanh khác là BIDV (BID) được dự báo đạt 9.700 tỷ đồng, tăng 27%, qua đó tiến sát mốc 10.000 tỷ đồng. Theo SSI, NIM phục hồi từ nền thấp của quý III/2025 là động lực chính cho tăng trưởng lợi nhuận, dù chi phí tín dụng cao hơn có thể khiến lợi nhuận giảm so với quý trước.
Ở nhóm ngân hàng thương mại ngoài quốc doanh, MB (MBB) được dự báo đạt 10.000 tỷ đồng lợi nhuận trước thuế, tăng 38% so với cùng kỳ và giảm 5% so với quý II. Đây là mức tăng trưởng cao nhất trong nhóm 4 ngân hàng được dự báo đạt từ 10.000 tỷ đồng trở lên.
SSI dự báo tín dụng MB tăng 18-19% từ đầu năm trong quý III. Tuy nhiên, NIM có thể thu hẹp do áp lực chi phí vốn vẫn hiện hữu. Nợ xấu cũng có khả năng tăng so với quý trước, gây áp lực lên chi phí tín dụng. Ở chiều ngược lại, thu nhập từ kinh doanh ngoại hối được kỳ vọng phục hồi.
VPBank (VPB) cũng được dự báo đạt khoảng 10.000 tỷ đồng lợi nhuận trước thuế, tăng 9% so với cùng kỳ nhưng giảm 9% so với quý trước. Riêng ngân hàng mẹ có thể đạt khoảng 9.000 tỷ đồng, tăng 41%.
Theo SSI, kết quả hợp nhất của VPBank chịu ảnh hưởng bởi tiến độ ghi nhận doanh thu từ hoạt động tư vấn phát hành trái phiếu của VPBankS.
Nếu xét về tốc độ tăng trưởng, HDBank (HDB) mới là ngân hàng nổi bật nhất trong dự báo của SSI Research. Nhà băng này được dự báo đạt 7.000 tỷ đồng lợi nhuận trước thuế, tăng 48% so với cùng kỳ và giảm nhẹ 1% so với quý trước.
Tăng trưởng tín dụng được kỳ vọng giúp thu nhập lãi thuần tăng mạnh, trong khi thu nhập dịch vụ từ HDBS tiếp tục cải thiện. SSI đồng thời dự báo chi phí dự phòng tăng 61% so với cùng kỳ.
Ngoài nhóm trên, SSI Research dự báo nhiều ngân hàng tiếp tục tăng trưởng lợi nhuận trong quý III.
Techcombank (TCB) được dự báo đạt 9.450 tỷ đồng, tăng 15%. Thu nhập ngoài lãi tăng 19% được kỳ vọng hỗ trợ kết quả, dù NIM giảm nhẹ so với quý trước và áp lực trả nợ vay mua nhà có thể ảnh hưởng đến nợ xấu, chi phí dự phòng.
ACB được dự báo đạt 5.850 tỷ đồng, tăng 9%. Tổng thu nhập hoạt động tăng 13%, trong đó thu nhập lãi thuần tăng 18% và thu nhập dịch vụ tăng 26%. Tuy nhiên, chi phí dự phòng được dự báo tăng 160%.
MSB và TPBank lần lượt được dự báo đạt 2.100 tỷ đồng và 2.500 tỷ đồng, tăng 32% và 31%. VIB được dự báo đạt 2.500 tỷ đồng, tăng 23%.
Ngược lại, Sacombank là ngân hàng duy nhất tăng trưởng âm so với cùng kỳ năm trước khi lợi nhuận trước thuế quý III được SSI ước tính đạt 2.000 tỷ đồng, giảm 45%.
Tuy nhiên, theo dự báo, áp lực nợ xấu và chi phí dự phòng vẫn đè nặng lên một số nhà băng. Đơn cử, Sacombank (Mã: STB) dự kiến giảm 45% lợi nhuận trước thuế so với cùng kỳ, ước đạt 2.000 tỷ đồng do chi phí dự phòng ở mức cao. VPBank (Mã: VPB) dự kiến đạt lợi nhuận hợp nhất khoảng 10.000 tỷ đồng (+9% so với cùng kỳ nhưng giảm 9% so với quý trước) do hoạt động tư vấn phát hành trái phiếu doanh nghiệp của VPBankS có thể chậm lại.