
Gửi bình luận


Không còn là câu chuyện "mạnh thâu tóm yếu", làn sóng M&A bất động sản hiện nay đang chuyển dịch sang hợp tác dòng tiền và nâng cao hiệu quả vận hành, mở ra giai đoạn đầu tư đa dạng và bài bản hơn.
Thị trường mua bán, sáp nhập (M&A) bất động sản Việt Nam đang bước vào một chu kỳ mới, không chỉ bởi các thương vụ bắt đầu sôi động trở lại sau thời gian dài trầm lắng, mà quan trọng hơn là đang dần thay đổi linh hoạt hơn.
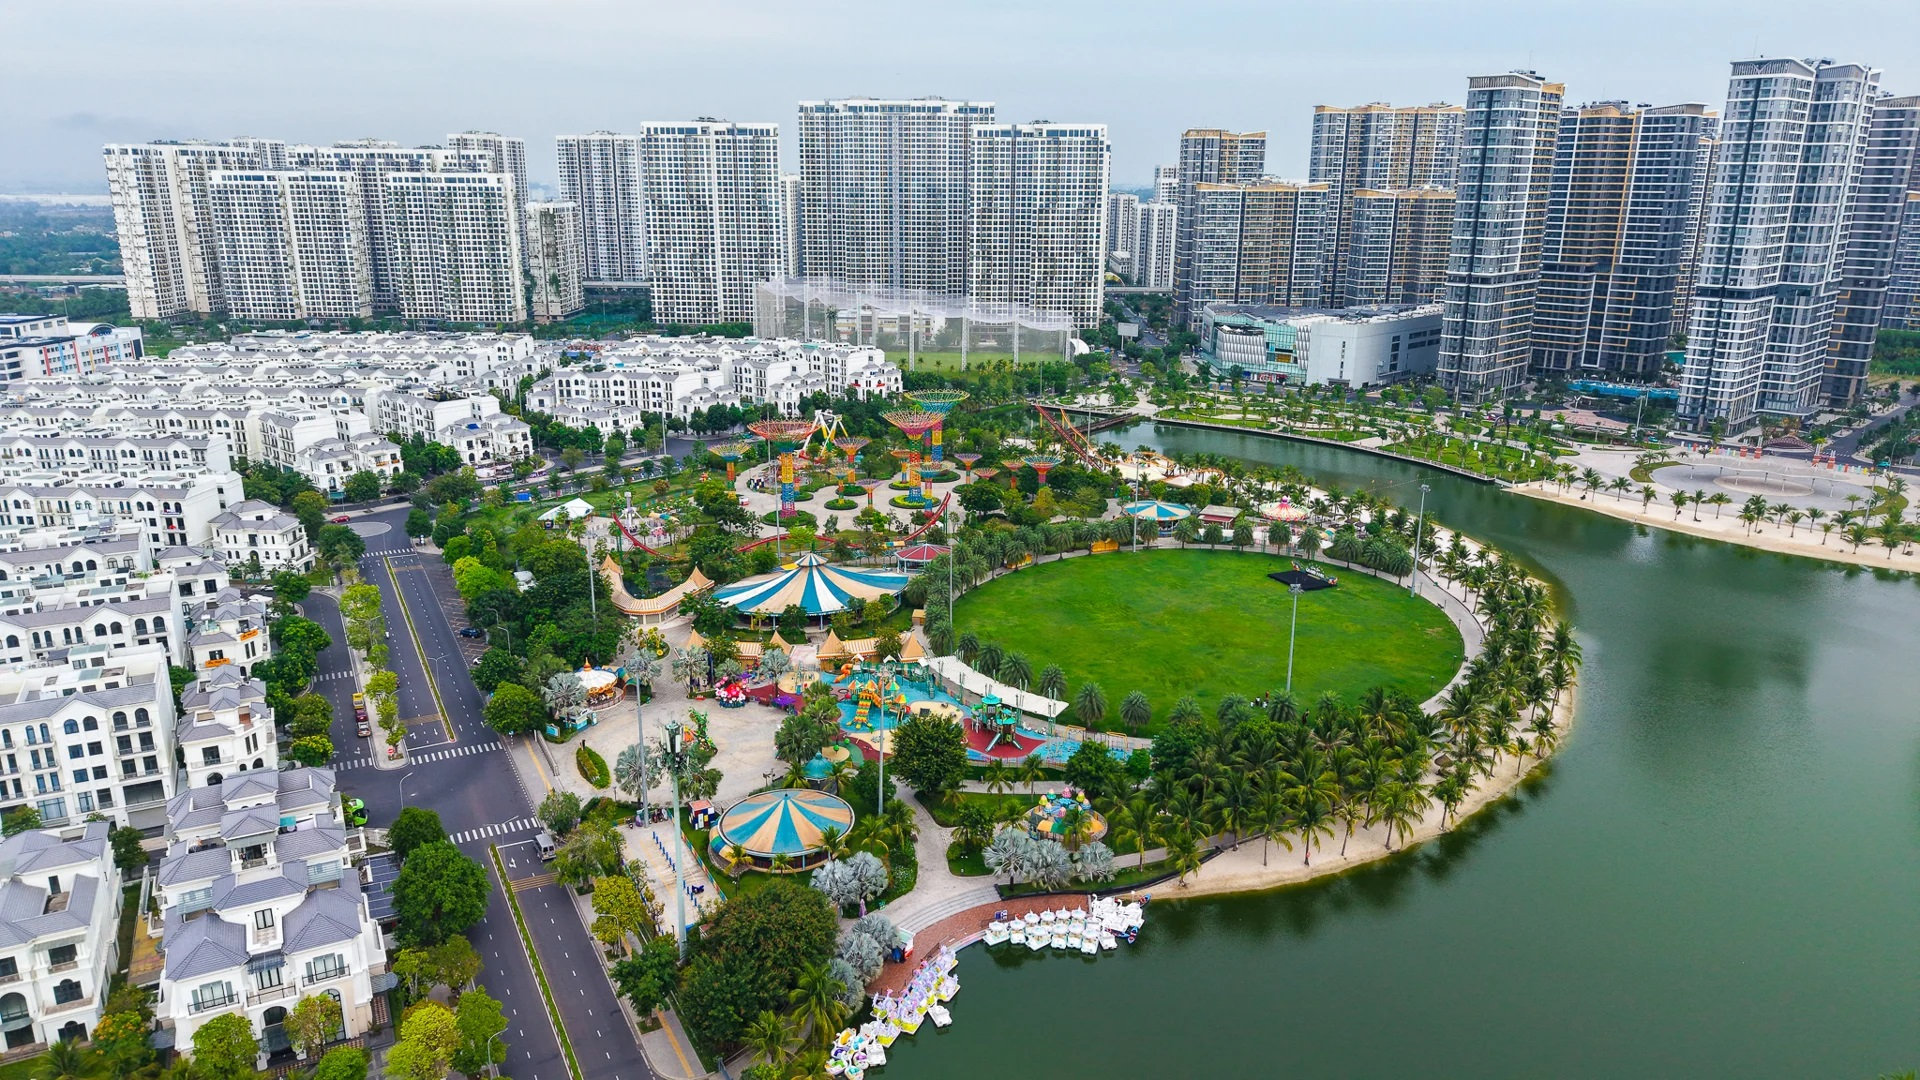
Sự thay đổi của M&A cũng phản ánh bài toán vốn ngày càng lớn của ngành địa ốc. Theo S&I Ratings, tổng dư nợ vay của nhóm doanh nghiệp bất động sản niêm yết trong quý II/2026 đạt 360.240 tỷ đồng, tăng 20,3% so với quý trước, tương đương tăng thêm 60.897 tỷ đồng.
Tỷ lệ nợ vay trên vốn chủ sở hữu tăng lên 0,72 lần, từ mức 0,61 lần cuối quý I, cao nhất trong 15 quý gần đây. Đáng chú ý, tỷ trọng nợ dài hạn tăng lên 67,3% tổng dư nợ, so với 63,1% quý trước. Điều này cho thấy dòng vốn đang hướng nhiều hơn vào giải ngân và triển khai dự án thay vì chỉ phục vụ nhu cầu xoay vòng thanh khoản ngắn hạn.
Điều đáng nói là thị trường hiện nay không còn đơn giản là câu chuyện doanh nghiệp mạnh mua lại doanh nghiệp yếu. Bối cảnh mới đang thúc đẩy một mô hình hợp tác linh hoạt hơn. Doanh nghiệp sở hữu quỹ đất có thể thiếu vốn nhưng giàu lợi thế địa phương. Nhà đầu tư có tài chính mạnh có thể cần đối tác am hiểu pháp lý và triển khai.
Nhà đầu tư ngoại có nguồn vốn dài hạn nhưng cần một nền tảng vận hành sẵn có từ doanh nghiệp trong nước. Chính sự cộng hưởng khiến góp vốn, mua cổ phần và hợp tác phát triển trở thành những hình thức ngày càng phổ biến.
Theo bà Nguyễn Lê Dung, Trưởng Bộ phận Tư vấn Đầu tư Savills Hà Nội, M&A và hợp tác đầu tư sẽ tiếp tục là những kênh quan trọng để dòng vốn tiếp cận thị trường.
Không chỉ rút ngắn thời gian tiếp cận quỹ đất và chuẩn bị dự án, nhà đầu tư còn có thể tiếp cận hoạt động kinh doanh hiện hữu, dòng tiền và dư địa cải thiện hiệu suất. Vì vậy, khả năng tạo giá trị của tài sản đang ngày càng quan trọng bên cạnh giá trị giao dịch ban đầu. Đây có thể xem là điểm khác biệt căn bản giữa chu kỳ M&A hiện nay với giai đoạn trước.
Savills cũng nhận định Việt Nam đang bước vào giai đoạn đầu tư mới, khi dòng vốn không chỉ tăng về quy mô mà còn đa dạng về cách tiếp cận. Từ đầu tư trực tiếp, góp vốn, mua cổ phần đến M&A, nhà đầu tư có nhiều lựa chọn hơn để tham gia thị trường.
Các thương vụ quý I/2026 cho thấy dòng vốn đang tiếp cận đa dạng loại tài sản. Diamond Realty Investment La Pura thuộc Mitsubishi Corporation mua toàn bộ cổ phần doanh nghiệp phát triển Thuận An 1 với khoản thanh toán đợt đầu hơn 1.900 tỷ đồng.
Hotel Perle D’Orient Cát Bà được nhà đầu tư quốc tế mua lại với giá 38 triệu USD. Tại Hải Phòng, Viconship hoàn tất mua 65% cổ phần Harbour City với giá khoảng 914 tỷ đồng.
Sự đa dạng cho thấy M&A đang vượt ra ngoài khuôn khổ chuyển nhượng dự án nhà ở. Nhà đầu tư bắt đầu tìm kiếm các nền tảng kinh doanh, tài sản tạo dòng tiền và cơ hội cải thiện hiệu suất. Vị trí và giá mua vẫn quan trọng, nhưng không còn là hai tiêu chí duy nhất.
Khả năng duy trì nhu cầu, hiệu quả vận hành, tính minh bạch, chất lượng pháp lý và dư địa tạo giá trị sau giao dịch mới quyết định thành công lâu dài của một thương vụ.
CƠ QUAN NGÔN LUẬN CỦA TOÀ ÁN NHÂN DÂN TỐI CAO
Giấy phép số 226/GP-BTTTT do Bộ Thông tin và Truyền thông cấp
Tổng Biên tập: Trần Đức Vinh
Phó Tổng Biên tập: Tô Thị Lan Phương, Nguyễn Trung Kiên, Võ Tuấn Anh