

Gửi bình luận


Song song với bảo hiểm xã hội bắt buộc, bảo hiểm hưu trí tự nguyện được kỳ vọng là "chỗ dựa" tài chính vững chắc khi về già. Với những ưu đãi thuế mới từ cơ quan quản lý, dòng sản phẩm này đang đứng trước cơ hội bứt phá trong giai đoạn tới.
Tại Hội thảo “Chiến lược hưu trí tự nguyện, tối ưu thuế và nâng tầm doanh nghiệp”, bà Lý Thu Thủy, Trưởng phòng Phòng bảo hiểm nhân thọ, Cục Quản lý, giám sát bảo hiểm, Bộ Tài chính cho biết, việc phát triển hệ thống hưu trí bổ sung song song với bảo hiểm xã hội bắt buộc giúp người dân chủ động chuẩn bị nguồn tài chính cho tương lai, giảm sự mất ổn định thu nhập khi hết tuổi lao động và giảm gánh nặng cho gia đình.
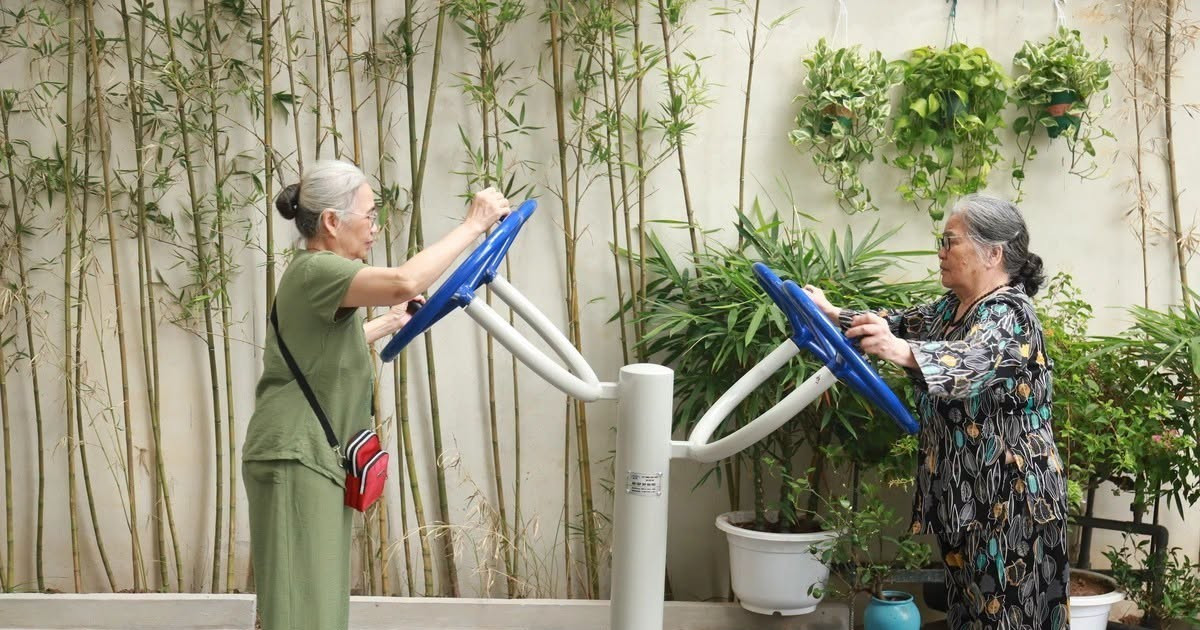
Hiện hệ thống hưu trí tại Việt Nam gồm ba trụ cột. Trong đó, trụ cột thứ ba là bảo hiểm hưu trí tự nguyện do các doanh nghiệp bảo hiểm thương mại triển khai. Sau gần 10 năm kể từ năm 2016, đến năm 2025, tổng doanh thu phí hưu trí tự nguyện đạt khoảng 733 tỷ đồng, với khoảng 51.000 cá nhân tham gia; tổng tài sản của các quỹ đạt khoảng 731 tỷ đồng. Doanh thu này chiếm chưa tới 1% tổng doanh thu phí toàn thị trường bảo hiểm nhân thọ và mới có 6 trong tổng số 22 doanh nghiệp bảo hiểm nhân thọ cung cấp dòng sản phẩm này.
Bà Thủy đánh giá dư địa phát triển của bảo hiểm hưu trí tự nguyện còn rất lớn nhờ thu nhập người dân ngày càng tăng và xu hướng tích lũy cho tuổi già phát triển. Hiệu quả đầu tư của các quỹ được duy trì tương đối ổn định. Tỷ suất đầu tư giai đoạn trước đạt từ 7-8%/năm; trong giai đoạn 2024-2025, do lãi suất của các công cụ đầu tư dài hạn như tiền gửi ngân hàng và trái phiếu Chính phủ có xu hướng giảm, tỷ suất đầu tư của quỹ điều chỉnh về khoảng 5,6%/năm.
Về chính sách, Điều 5 Luật Kinh doanh bảo hiểm quy định chính sách khuyến khích doanh nghiệp triển khai và người dân tham gia các sản phẩm bảo hiểm hưu trí. Định hướng này tiếp tục được cụ thể hóa trong các chiến lược phát triển thị trường bảo hiểm, người cao tuổi và tài chính toàn diện.
Đáng chú ý, chính sách ưu đãi thuế mới đã nâng mức khấu trừ cho cả doanh nghiệp và cá nhân. Theo Nghị định số 320/2025/NĐ-CP, doanh nghiệp mua bảo hiểm hưu trí bổ sung cho người lao động được tính vào chi phí hợp lý khi xác định thuế thu nhập doanh nghiệp tối đa 5 triệu đồng/người/tháng, tăng từ mức 3 triệu đồng trước đây. Đối với người lao động, Nghị định số 253/2026/NĐ-CP nâng mức khấu trừ thuế thu nhập cá nhân đối với khoản đóng góp hưu trí từ 1 triệu đồng lên 3 triệu đồng/tháng.
Theo bà Thủy, giai đoạn tới, cơ quan quản lý sẽ chuyển trọng tâm từ xây dựng hành lang pháp lý sang thực thi hiệu quả và nâng cao chất lượng giám sát. Bộ Tài chính tiếp tục hoàn thiện cơ chế chính sách, tạo điều kiện để doanh nghiệp đa dạng hóa sản phẩm, linh hoạt danh mục đầu tư, tăng cường chuyển đổi số và tạo thuận lợi cho tổ chức, cá nhân tham gia. Các mức ưu đãi thuế cũng sẽ tiếp tục được nghiên cứu, đề xuất điều chỉnh tương quan với đà phát triển kinh tế.

CƠ QUAN NGÔN LUẬN CỦA TOÀ ÁN NHÂN DÂN TỐI CAO
Giấy phép số 226/GP-BTTTT do Bộ Thông tin và Truyền thông cấp
Tổng Biên tập: Trần Đức Vinh
Phó Tổng Biên tập: Tô Thị Lan Phương, Nguyễn Trung Kiên, Võ Tuấn Anh