Trốn thuế, giám đốc doanh nghiệp bị phạt 1,5 tỉ đồng
Sử dụng 24 hóa đơn lập khống của 07 doanh nghiệp để kê khai chi phí đầu vào, một giám đốc doanh nghiệp bị phạt số tiền 1,5 tỉ đồng vì trốn thuế.
Theo Công an TP. Hải Phòng, trong hoạt động sản xuất, kinh doanh, việc sử dụng hóa đơn không hợp pháp để hợp thức hóa chi phí, giảm nghĩa vụ thuế, trốn thuế không chỉ vi phạm pháp luật mà còn có thể khiến doanh nghiệp, cá nhân phải chịu những hậu quả pháp lý nghiêm trọng. Điển hình là vụ án trốn thuế xảy ra tại Công ty Cổ phần V.A.
Theo tài liệu vụ án, trong giai đoạn từ năm 2018 đến năm 2021, N.Đ.H (sinh năm 1973), Giám đốc Công ty Cổ phần V.A, đã chỉ đạo sử dụng 24 hóa đơn giá trị gia tăng lập khống của 07 doanh nghiệp để kê khai chi phí đầu vào, với tổng giá trị trước thuế hơn 20,9 tỷ đồng, số thuế giá trị gia tăng tương ứng hơn 2,09 tỷ đồng.
Căn cứ tài liệu, chứng cứ thu thập được, ngày 13/01/2026, Cơ quan An ninh điều tra - Công an TP. Hải Phòng ra quyết định khởi tố vụ án hình sự “Trốn thuế”. Ngày 11/02/2026, Cơ quan An ninh điều tra khởi tố bị can đối với N.Đ.H về tội “Trốn thuế” theo khoản 3 Điều 200 Bộ luật Hình sự.
Vừa qua, vụ án được TAND TP. Hải Phòng đưa ra xét xử theo quy định. Căn cứ hồ sơ vụ án, kết quả tranh tụng và quy định của pháp luật, HĐXX đã y uyên phạt N.Đ.H số tiền 1,5 tỷ đồng và buộc nộp bổ sung vào ngân sách Nhà nước toàn bộ số tiền trốn thuế.
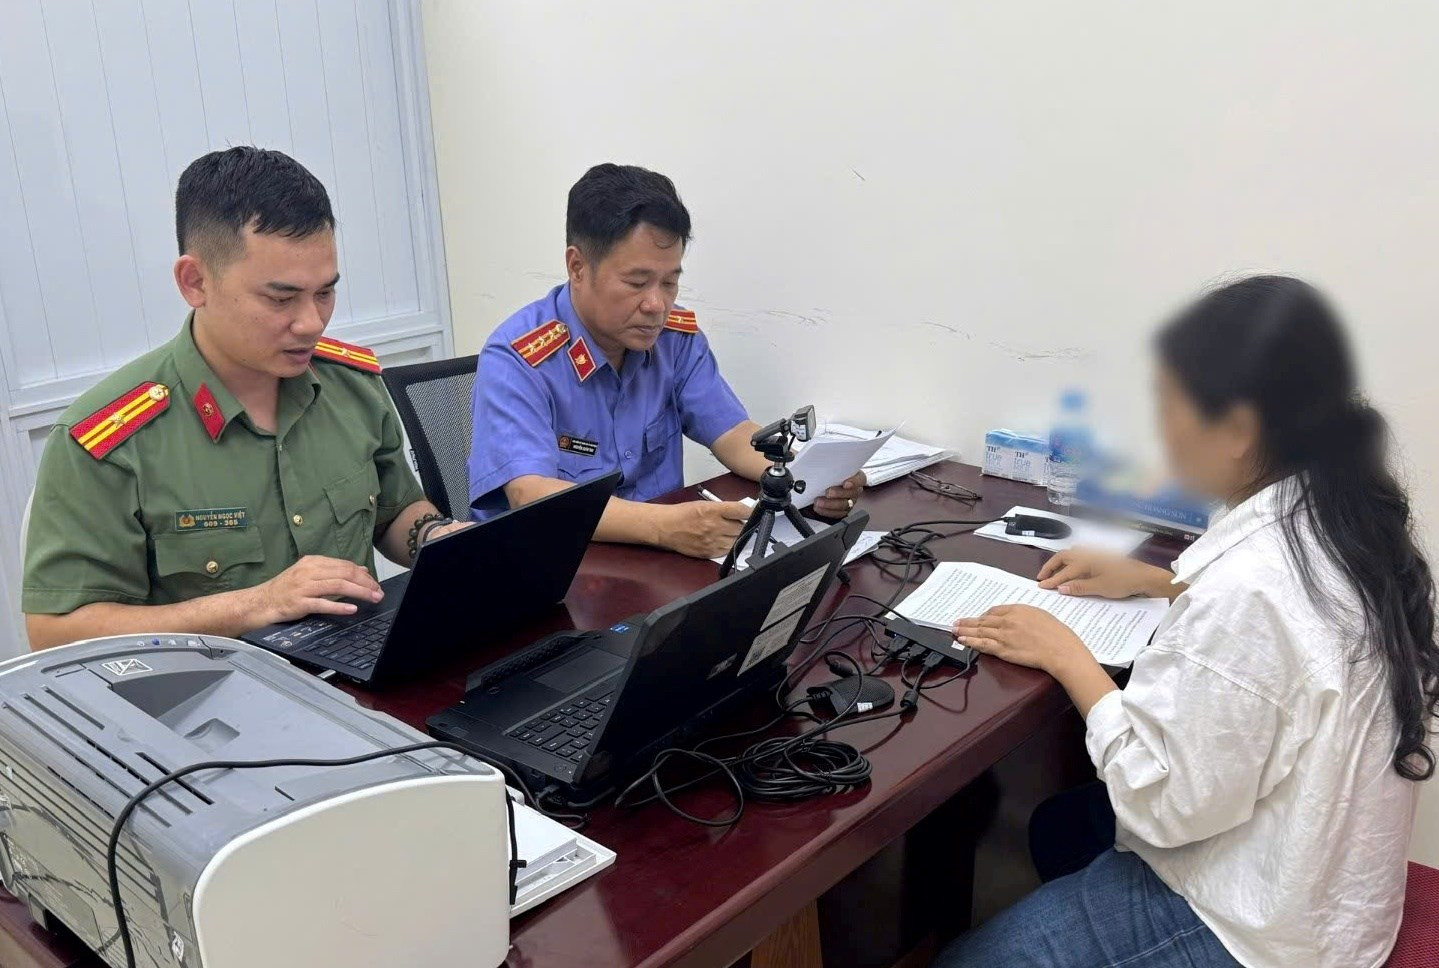
Vụ án trốn thuế xảy ra tại Công ty Cổ phần V.A là lời cảnh báo đối với các tổ chức, cá nhân cố tình thực hiện hành vi vi phạm này.
Qua vụ án trên, Phòng An ninh điều tra, Công an TP. Hải Phòng khuyến cáo các doanh nghiệp, cá nhân cần nghiêm túc chấp hành quy định pháp luật về thuế, kế toán và hóa đơn, chứng từ; tuyệt đối không sử dụng hóa đơn lập khống để hợp thức hóa chi phí, kê khai sai nghĩa vụ thuế.
Mọi hành vi cố tình vi phạm đều có thể bị phát hiện, xử lý theo quy định pháp luật, gây thiệt hại về tài chính và ảnh hưởng đến uy tín, hoạt động của doanh nghiệp.
Chấp hành pháp luật về thuế không chỉ là nghĩa vụ của mỗi doanh nghiệp, cá nhân mà còn góp phần bảo đảm công bằng trong hoạt động kinh doanh, bảo vệ nguồn thu ngân sách và xây dựng môi trường kinh doanh minh bạch, lành mạnh.
Vũ Ba